Letztes Update: 14. September 2026
Vor ein paar Wochen sass ein Ehepaar bei mir im Besprechungszimmer. Beide Anfang sechzig, mit einer Pensionsplanung ihrer Hausbank im Gepäck. Sechzig Seiten, saubere Grafiken, die Farbe des Logos unten links. Gerechnet wurden zwei Szenarien: eines mit 50 Prozent Kapitalbezug, eines mit 100 Prozent. Warum gerade diese Aufteilung sinnvoll sein soll, wurde nicht erklärt. Die Empfehlung war klar: Kapitalbezug aus der Pensionskasse, das Geld ins Vermögensverwaltungsmandat, drei Prozent Rendite pro Jahr – und das Vermögen reicht locker bis 95. Auf der letzten Seite stand dann, dass «die künftigen Ergebnisse von den zukunftsgerichteten Aussagen abweichen» können.
Der Kapitalbezug aus der Pensionskasse ist eine der wichtigsten Entscheidungen bei der Pensionierung. Trotzdem wird in Bankplanungen häufig relativ früh mit einer bestimmten Aufteilung zwischen Rente und Kapital gerechnet, ohne transparent zu zeigen, warum gerade diese Variante sinnvoll sein soll.
Ich will hier nicht behaupten, dass Bankberater falsch rechnen. Die Rechnung stimmt meistens. Das Problem ist, was gerechnet wird – und was nicht. Wer das Kapital bezieht, tauscht eine lebenslange Rente gegen ein Anlagerisiko und ein Langlebigkeitsrisiko ein, die er ab dann selber trägt. Und die Bank verdient künftig an genau diesem Kapital. Das ist kein Vorwurf. Es ist ein Interessenkonflikt, den man beim Lesen einer solchen Planung schlicht im Hinterkopf haben sollte.
Hier sind die zwölf Punkte, die ich bei einer Pensionsplanung der Bank genauer prüfen würde. Bei einigen reicht ein Blick ins PK-Reglement. Bei anderen braucht es einen Taschenrechner.
Inhaltsverzeichnis
- 1. Was kann überhaupt als Kapital bezogen werden?
- 2. Kapital oder Rente: Welche Risiken werden eigentlich abgesichert?
- 3. Kapitalbezug: Welche Rendite braucht das Kapital?
- 4. Was passiert, wenn die Börse kurz nach der Pensionierung einbricht?
- 5. Wie robust ist die Planung bei unterschiedlicher Inflation?
- 6. Steuern: Kapitalbezug ist nicht einfach steuerlich günstiger
- 7. Langlebigkeit: Das Risiko wird bei der Rente kollektiv getragen
- 8. Was passiert mit dem Geld beim Tod?
- 9. Wie viel Kapital brauche ich tatsächlich?
- 10. Kapital und Rente kombinieren: Oft ist nicht alles oder nichts sinnvoll
- Welche Szenarien sollte eine gute Pensionsplanung zeigen?
- Fazit: Nicht die höchste erwartete Rendite entscheidet
1. Was kann überhaupt als Kapital bezogen werden?
Im Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge steht:
Alters-, Hinterlassenen- und Invalidenleistungen werden in der Regel als Rente ausgerichtet.
Die versicherte Person kann verlangen, dass ihr ein Viertel ihres Altersguthabens, das für die Berechnung der tatsächlich bezogenen Altersleistungen (Art. 13–13b) massgebend ist, als einmalige Kapitalabfindung ausgerichtet wird.
Gesetzlich ist die Rente die Standardform. Garantiert ist aber grundsätzlich ein Kapitalbezug von mindestens einem Viertel des für die Altersleistung massgebenden Altersguthabens. Viele Pensionskassen erlauben darüber hinaus einen deutlich höheren oder sogar vollständigen Kapitalbezug. Was möglich ist, steht im jeweiligen Reglement.
Dazu kommen drei Stolpersteine, die ich regelmässig sehe:
- Anmeldefristen. Je nach Reglement zwischen einigen Tagen und drei Jahren vor der Pensionierung. Wer die Frist verpasst, bekommt die Rente – auch wenn die Bank schon das Mandat vorbereitet hat.
- Freiwillige Einkäufe dürfen während drei Jahren grundsätzlich nicht in Form der daraus resultierenden Leistungen als Kapital bezogen werden. Ein Kapitalbezug innerhalb dieser Frist kann zudem steuerliche Konsequenzen haben, insbesondere kann der Abzug des Einkaufs rückwirkend infrage gestellt werden.
- Zustimmung des Ehegatten. Verheiratete brauchen für den Kapitalbezug die schriftliche Zustimmung des Partners. Das ist kein Formalismus, sondern ein Schutz: Mit dem Kapitalbezug verschwindet auch die Ehegattenrente.
Und noch etwas, das in kaum einer Bankplanung steht: Bei einem Teilbezug sollten Sie klären, welcher Teil des Guthabens – obligatorisch oder überobligatorisch – reduziert wird. Bei gesplitteten Umwandlungssätzen kann das die verbleibende Rente spürbar beeinflussen. Fragen Sie Ihre Pensionskasse danach.
2. Kapital oder Rente: Welche Risiken werden eigentlich abgesichert?
Die meisten Planungen vergleichen zwei Zahlen: die Rente pro Jahr und das, was das Kapital bei drei Prozent Rendite abwirft. Das ist ungefähr so, wie wenn man eine Hausratversicherung und ein Sparkonto anhand der Rendite vergleicht. Die Rente ist eine Versicherung. Sie deckt Risiken ab, die das Kapital nicht deckt.
Die wichtigsten Kriterien für den Entscheid zwischen Rente und Kapital sowie die steuerlichen Folgen habe ich in einem separaten Beitrag zusammengefasst.
| Risiko | PK-Rente | Kapitalbezug |
|---|---|---|
| Ich lebe länger als geplant | Rente läuft lebenslang | Kapital kann aufgebraucht sein |
| Die Börse fällt nach der Pensionierung | Kein Einfluss auf die Rente | Trifft mich direkt |
| Ich verliere die Übersicht oder werde betreut | Rente kommt monatlich | Vermögen muss verwaltet werden |
| Mein Partner überlebt mich | Ehegattenrente, gesetzlich mind. 60% | Verbleibendes Kapital ist grundsätzlich vererbbar |
| Ich sterbe früh | Restkapital bleibt bei der Kasse | Restkapital vererbbar |
| Inflation | Kaum Teuerungsausgleich | Teilweise schützbar durch Anlage |
| Flexibilität (Hypothek, Renovation, Schenkung) | Keine | Voll |
Beide Varianten haben eine Kehrseite. Wer das nüchtern anschaut, merkt schnell: Die Frage lautet nicht «Was bringt mehr?», sondern «Welche dieser Risiken will und kann ich selber tragen?». Genau diese Frage fehlt in den meisten Bankplanungen.
Dazu kommt: Der Umwandlungssatz ist versicherungsmathematisch gerechnet. Die Kasse legt ihm die durchschnittliche Lebenserwartung ihrer Versicherten und einen technischen Zins zugrunde. Wer das Kapital bezieht, übernimmt dagegen einen Teil dieser Risiken selbst: Er muss das Geld anlegen, die Entnahmen steuern und dafür sorgen, dass das Kapital möglichst lange reicht. Bei einer tiefen Lebenserwartung, etwa wegen einer ernsthaften Erkrankung, kann diese Rechnung aufgehen. In den meisten anderen Fällen eher nicht.
Zusammengefasst: Versicherungen sind vor allem dort sinnvoll, wo ein einzelnes Ereignis finanziell schwer tragbar wäre und sich das Risiko auf viele Personen verteilen lässt. Langlebigkeit ist ein klassisches Beispiel. Mehr dazu unter Punkt 7.
3. Kapitalbezug: Welche Rendite braucht das Kapital?
Drei Prozent klingen bescheiden. Sind sie aber nicht, wenn man weiss, was dahintersteckt. Um netto drei Prozent zu erzielen, braucht ein Vermögensverwaltungsmandat mit einer Gebühr von einem bis eineinhalb Prozent brutto gut vier Prozent. Das schafft man auf Dauer nur mit einem nennenswerten Aktienanteil. Und der bringt die Schwankungen, um die es in Punkt 4 geht.
Ich rechne das jeweils andersherum. Nehmen wir ein Altersguthaben von 500’000 Franken und einen umhüllenden Umwandlungssatz von 5.0 Prozent, wie ihn viele Kassen heute anwenden. Das ergibt eine Rente von 25’000 Franken pro Jahr, lebenslang. Wie viel Rendite braucht das Kapital, um dieselben 25’000 Franken auszuzahlen?
| Auszahlungsdauer | Nötige Rendite netto, jedes Jahr | Kapital reicht bis Alter (bei Pensionierung mit 65) |
|---|---|---|
| 20 Jahre | rund 0.0% | 85 |
| 25 Jahre | rund 2.0% | 90 |
| 30 Jahre | rund 2.9% | 95 |
Wer also bis 95 lebt, braucht in dieser vereinfachten Rechnung rund 2.9 Prozent Nettorendite pro Jahr, damit die 500’000 Franken bei jährlichen Entnahmen von 25’000 Franken genau 30 Jahre reichen. Das ist genau die Zahl, mit der die Bank rechnet. Nur: Sie ist keine Prognose, sondern die Renditeannahme, bei der das Kapital in diesem Modell genau mit der Rente gleichzieht.
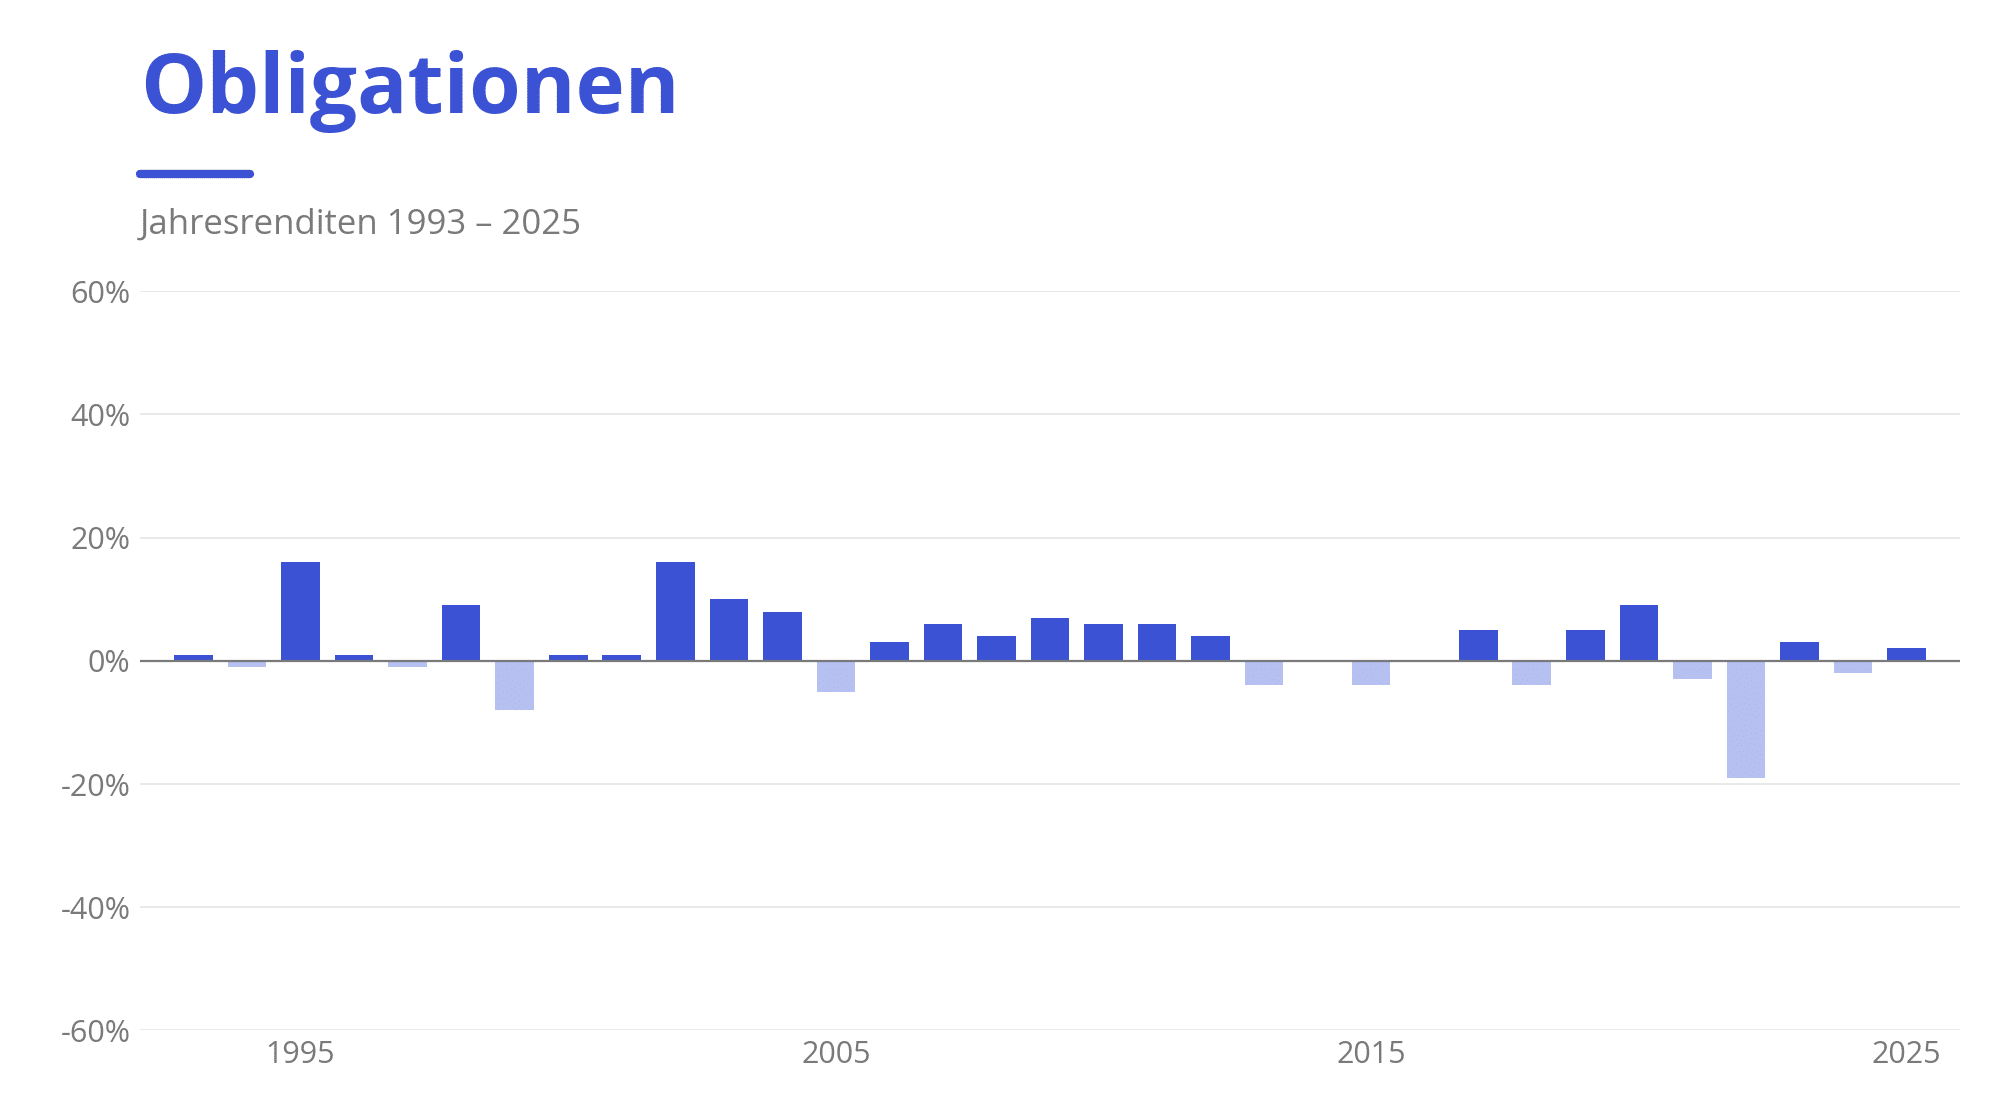
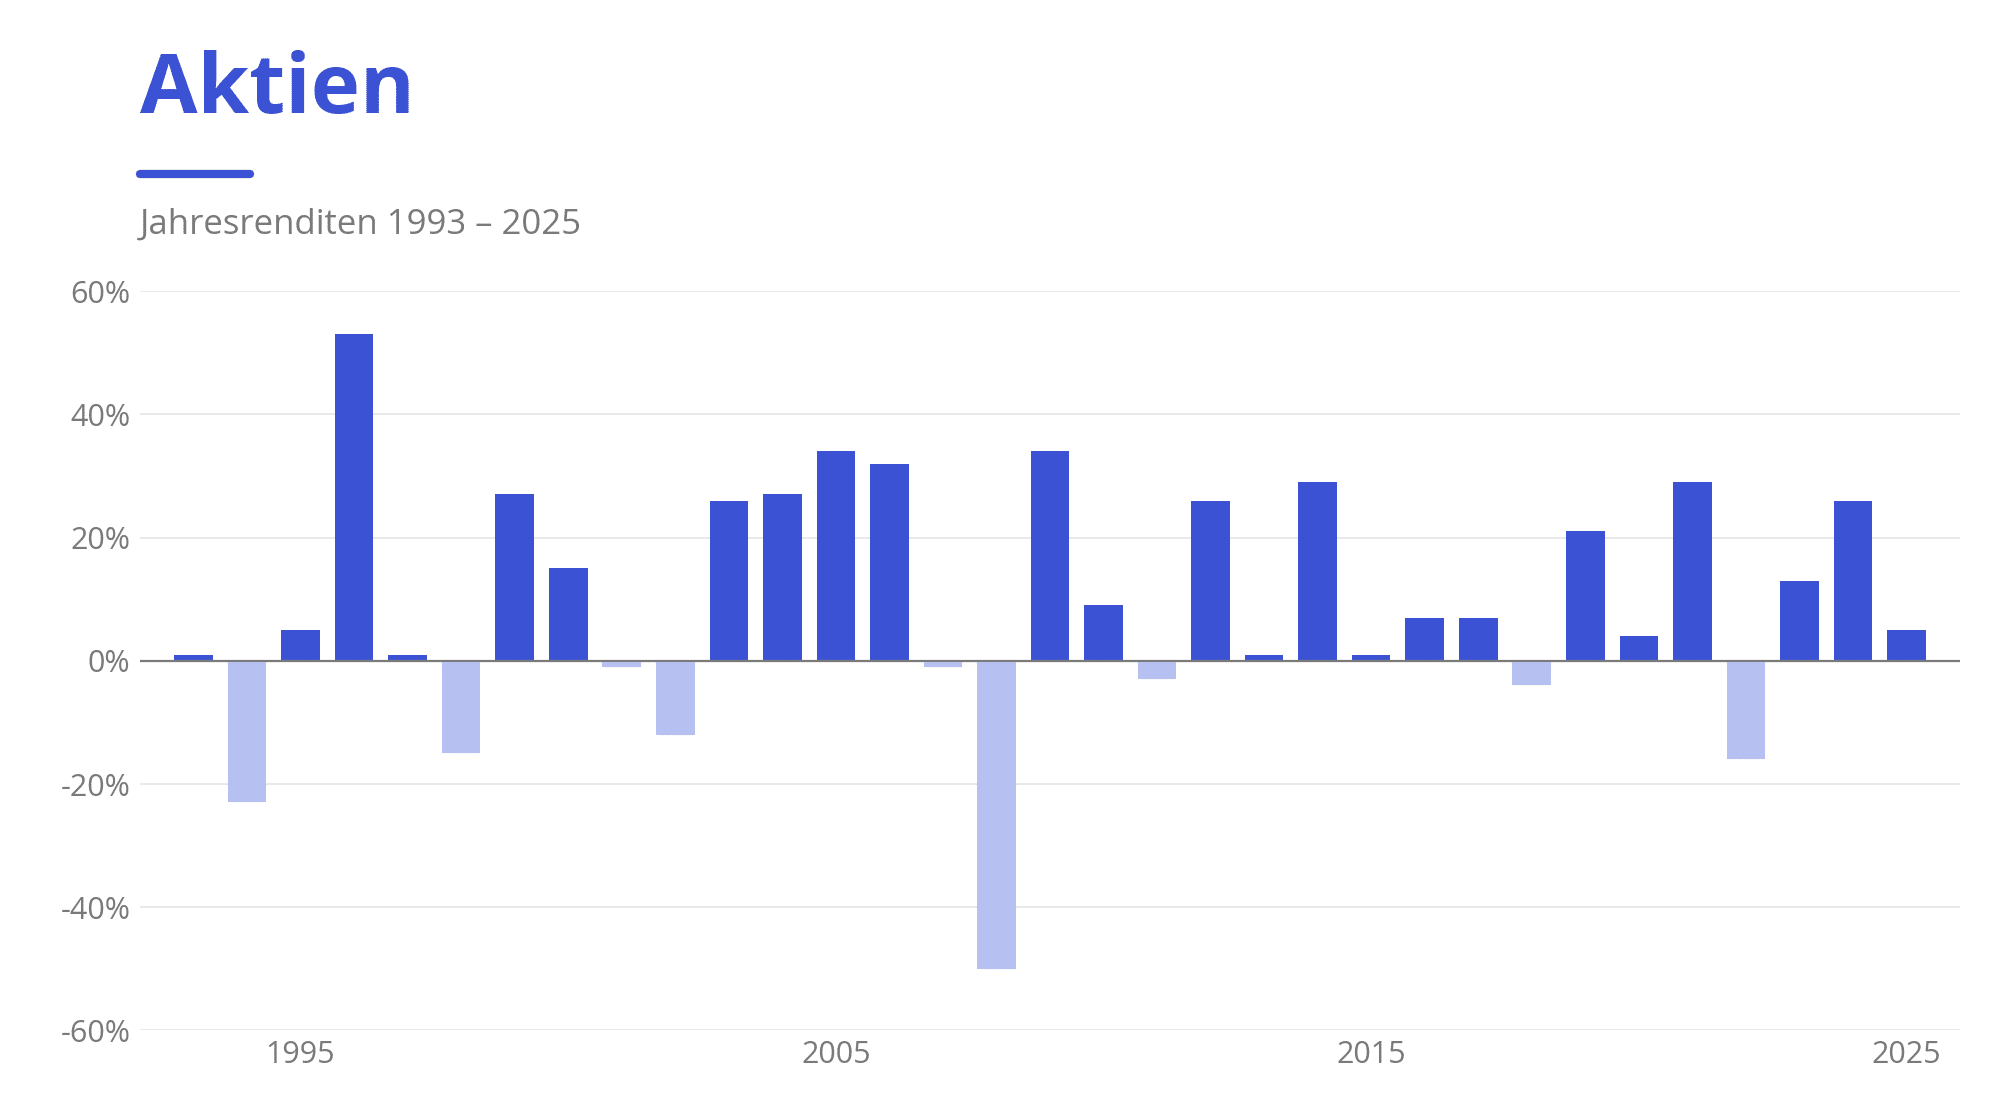
Und die drei Prozent sind eine Durchschnittsannahme. Aktien- und Obligationenmärkte liefern einen solchen Durchschnitt nur über eine lange Anlagedauer. Auf Jahressicht können die Ergebnisse stark schwanken – und in welcher Reihenfolge die Renditen kommen, weiss niemand. Wer jedes Jahr Geld entnimmt, kann aber nicht auf den langen Durchschnitt warten. Er braucht die Rendite auch in den Jahren, in denen sie nicht kommt.
4. Was passiert, wenn die Börse kurz nach der Pensionierung einbricht?
Das ist der Punkt, den fast jede Planung ausblendet, weil sie mit einer konstanten Durchschnittsrendite rechnet. In der Realität kommt die Rendite aber eben nicht gleichmässig, und die Reihenfolge ist entscheidend, sobald man Geld entnimmt.
Zwei Rentner, beide mit 500’000 Franken, beide entnehmen 25’000 Franken pro Jahr, beide erzielen über zwanzig Jahre exakt dieselbe Durchschnittsrendite. Der eine erlebt den Crash im ersten Jahr, der andere im zwanzigsten. Am Ende steht beim ersten deutlich weniger Vermögen, unter Umständen gar keines mehr. Der Grund: Wer nach einem Einbruch von 20 Prozent weiter 25’000 Franken entnimmt, verkauft Anteile zum schlechtesten Zeitpunkt, und diese Anteile fehlen bei der Erholung. Fachleute nennen das Sequence-of-Returns-Risiko. Ich nenne es das Pech, im falschen Jahr pensioniert zu werden.
Der Schweizer Aktienmarkt hat 2008 rund einen Drittel verloren, 2022 waren es rund 16 Prozent, und im Frühjahr 2025 ging es innert Tagen zweistellig nach unten. Solche starken Rückgänge sind keine exotischen Ausnahmeereignisse. Wer dreissig Jahre investiert bleibt, muss damit rechnen, dass auch deutliche Börseneinbrüche dazugehören. Eine Planung, die das nicht zeigt, ist keine Planung, sondern eine Hochrechnung.
Was ich sehen will: eine Monte-Carlo-Simulation oder mindestens ein Stressszenario mit einem Einbruch in den ersten drei Jahren. Und die Antwort auf die Frage, was dann passiert – Ausgaben kürzen? Liquiditätsreserve für drei Jahre? Das muss vorher geklärt sein, nicht mitten im Crash.
5. Wie robust ist die Planung bei unterschiedlicher Inflation?
Hier trifft es beide Varianten, nur unterschiedlich. PK-Altersrenten werden in der Regel nicht der Teuerung angepasst; das Gesetz verpflichtet die Kassen nur «im Rahmen der finanziellen Möglichkeiten» dazu, und eine Erhöhung der laufenden Renten ist deshalb bei vielen Pensionskassen nicht oder nur eingeschränkt möglich. Eine Rente von 25’000 Franken kann also über Jahrzehnte nominell bei 25’000 Franken bleiben. Bei einem Prozent Inflation sind das nach dreissig Jahren noch rund 74 Prozent der heutigen Kaufkraft, bei zwei Prozent noch rund 55 Prozent.
Mit dem Kapital kann man sich teilweise vor der Teuerung schützen. Aktien und Immobilien werfen langfristig mehr ab, als die Preise steigen – aber nur, wenn das Geld auch wirklich angelegt ist. Wer das Kapital aus Angst vor Kursschwankungen auf dem Konto liegen lässt, geht kein Börsenrisiko ein, verliert aber trotzdem: nicht auf dem Kontoauszug, sondern beim Einkaufen. Bei zwei Prozent Inflation kann man sich mit demselben Geld nach zwanzig Jahren rund einen Drittel weniger leisten. Das Konto zeigt kein Minus, der Verlust ist trotzdem da.
Eine gute Planung zeigt nicht nur, wie viele Franken in zwanzig Jahren auf dem Konto liegen, sondern was man sich dann damit noch kaufen kann. Und sie zeigt zum Beispiel drei Inflationsszenarien: 0.5 Prozent, 1 Prozent und 2 Prozent. Gerade die letzten Jahre haben gezeigt, dass auch deutlich höhere Inflationsraten vorübergehend möglich sind. Immerhin: Die AHV wird grundsätzlich nach dem Mischindex angepasst, also unter Berücksichtigung von Lohn- und Preisentwicklung.
6. Steuern: Kapitalbezug ist nicht einfach steuerlich günstiger
«Der Kapitalbezug wird zum reduzierten Satz besteuert» – dieser Satz steht in jeder Bankplanung, und er ist richtig. Kapitalleistungen aus der Vorsorge werden getrennt vom übrigen Einkommen besteuert, beim Bund zu einem Fünftel des ordentlichen Tarifs, in den Kantonen mit eigenen Tarifen. Je nach Kanton, Betrag und Zivilstand kann die effektive Belastung deutlich unterschiedlich ausfallen. Die Rente dagegen wird zu 100 Prozent als Einkommen versteuert, Jahr für Jahr.
Klingt nach einem klaren Sieg für das Kapital. Ist es aber nicht, weil die Rechnung dort meistens aufhört. Was fehlt:
- Vermögenssteuer. Das bezogene Kapital zählt ab dem Auszahlungstag zum steuerbaren Vermögen. Solange es vorhanden ist, unterliegt es der Vermögenssteuer. Bei einer Vermögenssteuerbelastung von beispielsweise 0.3 bis 0.6 Prozent sind das auf 500’000 Franken 1’500 bis 3’000 Franken pro Jahr. Die Rente selbst unterliegt dagegen keiner Vermögenssteuer.
- Erträge. Dividenden und Zinsen aus dem angelegten Kapital sind Einkommen und werden entsprechend besteuert.
- AHV-Beiträge für Nichterwerbstätige. Wer sich vor dem Referenzalter pensionieren lässt, zahlt bis 65 AHV-Beiträge als Nichterwerbstätiger – und die bemessen sich nach Vermögen und Renteneinkommen. Das bezogene Kapital zählt voll mit.
- Progression im Bezugsjahr. Werden PK-Kapital und Säule 3a im selben Jahr ausbezahlt, addiert das Steueramt alles zusammen. Eine Staffelung über mehrere Jahre kann viel bringen – muss aber Jahre im Voraus geplant werden.
Die politische Seite gehört auch dazu: Die steuerliche Bevorzugung des Kapitalbezugs steht seit Jahren in der Kritik, und wer heute 55 ist, sollte nicht darauf wetten, dass die Regeln in zehn Jahren dieselben sind.
Was ich sehen will: die Steuerbelastung beider Varianten über die ganze Rentendauer, nicht nur im Bezugsjahr. Oft ist das Kapital am Ende immer noch im Vorteil. Aber der Vorsprung ist deutlich kleiner, als die erste Seite der Planung suggeriert.
7. Langlebigkeit: Das Risiko wird bei der Rente kollektiv getragen
Ein 65-jähriger Mann in der Schweiz lebt heute im Durchschnitt noch rund 21 Jahre, eine 65-jährige Frau rund 23 Jahre. Das sind Durchschnittswerte – ein erheblicher Teil lebt deutlich länger. Bei Ehepaaren ist die Wahrscheinlichkeit, dass mindestens einer von beiden 90 wird, nochmals deutlich höher.
Genau dafür ist die Rente gemacht. Wer mit 78 stirbt, finanziert die Rente von jemandem, der 97 wird. Das ist kein Konstruktionsfehler, sondern das Prinzip: Das Risiko, zu lange zu leben, wird auf das Kollektiv verteilt, und niemand muss sein Kapital so streng einteilen, dass es auch für den ungünstigsten Fall reicht. Beim Kapitalbezug tragen Sie dieses Risiko allein. Entweder Sie planen bis 95 und geben in den guten Jahren weniger aus, als Sie könnten. Oder Sie planen bis 85 und hoffen.
Ich sage das bewusst so direkt, weil ich in Bankplanungen regelmässig einen Planungshorizont bis 90 sehe – ohne Begründung, ohne Alternative. Für ein gesundes Ehepaar mit 65 ist das schlicht zu kurz.
8. Was passiert mit dem Geld beim Tod?
Das ist das stärkste Argument für den Kapitalbezug, und ich will es nicht kleinreden. Wer die Rente wählt und zwei Jahre nach der Pensionierung stirbt, hinterlässt aus der Pensionskasse nur noch, was das Reglement vorsieht. Für den überlebenden Ehegatten ist das gesetzlich mindestens 60 Prozent der Altersrente. Für Kinder unter 18 beziehungsweise in Ausbildung bis 25 gibt es eine Kinderrente. Für den nicht verheirateten Lebenspartner kann eine Hinterlassenenleistung vorgesehen sein. Ob und unter welchen Voraussetzungen, steht im Reglement der Pensionskasse. Für Ledige ohne Ehegatten oder anspruchsberechtigte Kinder gibt es aus der Pensionskasse dagegen grundsätzlich keine entsprechende Hinterlassenenrente. Das restliche Deckungskapital bleibt bei der Kasse.
Beim Kapitalbezug fällt das Restvermögen in den Nachlass und kann vererbt werden. Für Alleinstehende ohne Ehegattenrente ist das oft der entscheidende Punkt. Für Ehepaare ist es differenzierter – und hier sehe ich regelmässig eine Lücke in der Planung: Das bezogene Kapital ist ab dem Auszahlungstag ganz normales freies Vermögen und folgt beim Tod dem Erbrecht, nicht mehr dem PK-Reglement. Ohne Testament oder Ehevertrag heisst das beim ordentlichen Güterstand: Zuerst wird die Errungenschaft hälftig geteilt, dann geht vom Nachlass die Hälfte an den überlebenden Ehegatten und die andere Hälfte an die Kinder. Der Partner, den man mit dem Kapital eigentlich absichern wollte, bekommt also einen Teil davon gar nicht. Mit Ehevertrag, Testament oder Erbvertrag lässt sich das stark zugunsten des Überlebenden verschieben – aber nur, wenn man es regelt.
Die Ehegattenrente dagegen sichert den Partner lebenslang ab, ohne Papierkram und ohne dass er sich um die Anlage kümmern muss. Beim Kapital hängt seine Absicherung davon ab, was geregelt wurde, wie gut angelegt wurde und wie viel noch übrig ist.
9. Wie viel Kapital brauche ich tatsächlich?
Diese Frage steht am Anfang jeder ernsthaften Pensionsplanung, und sie hat nichts mit Renditen zu tun, sondern mit dem Budget. Ich unterscheide zwei Blöcke: die Fixkosten – Wohnen, Krankenkasse, Steuern, Versicherungen, Essen – und die Wunschausgaben, also Reisen, Auto, Hobbys, Unterstützung der Kinder.
Meine Faustregel: Die Fixkosten sollten durch gesicherte, lebenslange Einkünfte gedeckt sein. Also durch die AHV – maximal 2’520 Franken pro Monat für eine Einzelperson im Jahr 2026, dazu ab Dezember 2026 die 13. Rente – und, wo nötig, eine PK-Rente, die die Lücke schliesst. Was darüber hinausgeht, kann aus Kapital finanziert werden, weil man dort im Notfall kürzen kann, ohne dass die Miete nicht mehr bezahlt ist.
Erst wenn diese Lücke beziffert ist, weiss man, wie viel Rente man braucht. Und erst dann kann man sagen, wie viel Kapital man bezieht. Die meisten Bankplanungen machen es umgekehrt: Zuerst wird 50% oder 100% Kapital bezogen, dann wird geschaut, ob es reicht.
Go-Go, Slow-Go, No-Go: Ausgaben sind nicht konstant
Und noch etwas, das in praktisch jeder Bankplanung fehlt: Die Ausgaben werden konstant gerechnet, jedes Jahr derselbe Betrag bis 95. So sieht ein Ruhestand aber nicht aus. In den ersten Jahren nach der Pensionierung – die «Go-Go-Jahre», grob 65 bis 75 – wird gereist, renoviert, den Enkeln etwas gegönnt. Die Ausgaben liegen dann oft sogar über dem Niveau der letzten Arbeitsjahre. Danach kommen die «Slow-Go-Jahre»: Der Radius wird kleiner, die Reisen kürzer, das Auto fährt weniger, und der Bedarf sinkt spürbar. In den «No-Go-Jahren» ab etwa 85 sind die laufenden Ausgaben nochmals tiefer – bis eine Pflegesituation eintritt, die das Budget nochmals massiv verändern kann.
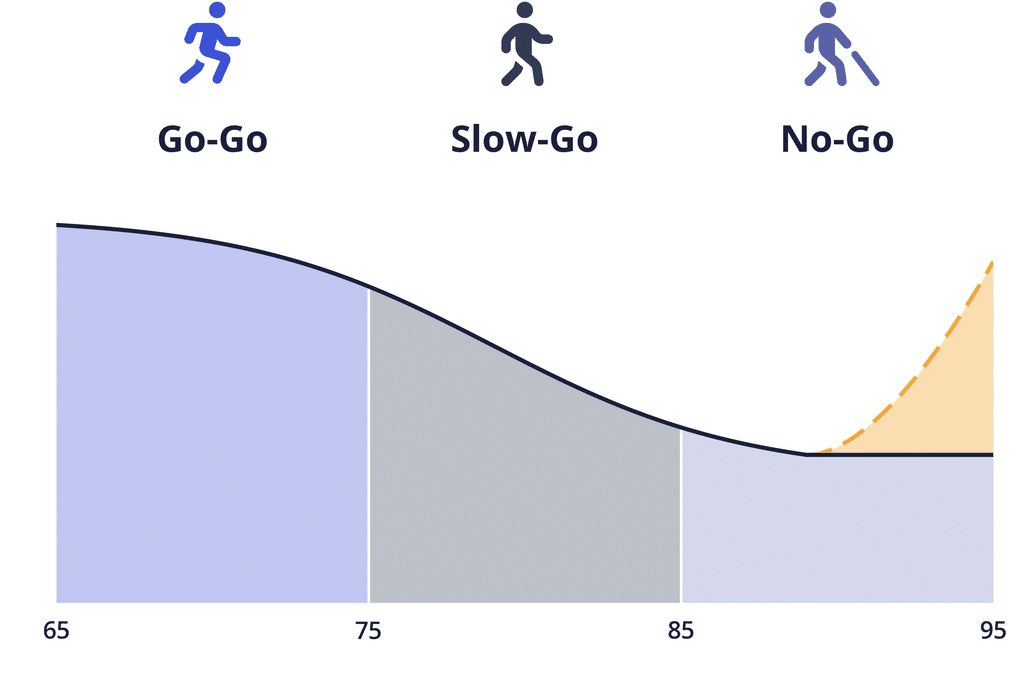
Eine Planung, die das abbildet, kommt zu anderen Zahlen als eine mit gleichbleibendem Budget: mehr Bedarf am Anfang, weniger in der Mitte, eine Reserve für den Schluss. Das spricht übrigens nicht automatisch für den Kapitalbezug. Es spricht dafür, das Kapital – aus der PK, aus der Säule 3a oder aus dem freien Vermögen – bewusst für die ersten zehn Jahre und die Grundkosten dazwischen über die Rente laufen zu lassen.
10. Kapital und Rente kombinieren: Oft ist nicht alles oder nichts sinnvoll
In den meisten Fällen, die ich sehe, ist die beste Lösung ein Mix. Die Rente deckt die Fixkosten-Lücke, das Kapital deckt die Flexibilität. Wie das Verhältnis aussieht, hängt weniger von der Rendite ab als von der Frage, was man sich leisten kann. Wer wenig freies Vermögen hat, ist auf die Pensionskasse als Haupteinkommen angewiesen. Ein schlechtes Börsenjahrzehnt trifft ihn direkt, er hat keinen Puffer. Für ihn ist die Rente die Absicherung, das Kapital höchstens ein Polster für die Amortisation oder eine Reserve. Wer dagegen über ein grosses freies Vermögen verfügt, hat die Fixkosten ohnehin gedeckt, kann Schwankungen aussitzen, zahlt auf einer Rente einen hohen Grenzsteuersatz und denkt oft ans Vererben. Für ihn ist ein höherer Kapitalanteil vertretbar – nicht weil er mehr bringt, sondern weil er sich das Risiko leisten kann.
Drei Dinge dazu, die man wissen sollte:
- Seit 2024 kann die Altersleistung gesetzlich in höchstens drei Schritten bezogen werden (Teilpensionierung). Das erlaubt, Kapitalbezüge steuerlich zu staffeln. Welche weiteren Bedingungen zu erfüllen sind, ist vorher bei der Steuerbehörde abzuklären.
- Wer die Rente wählt, kann trotzdem flexibel bleiben: Säule-3a-Guthaben und Freizügigkeitskonten lassen sich gestaffelt beziehen und stehen als Kapital zur Verfügung. Man muss die Flexibilität nicht zwingend aus der Pensionskasse holen.
Ein Mix ist selten die Lösung mit der höchsten erwarteten Rendite. Aber er verteilt die Risiken zwischen Rente und Kapital – und genau das kann im Ruhestand wichtiger sein als die höchste erwartete Rendite.
Welche Szenarien sollte eine gute Pensionsplanung zeigen?
Eine Planung, die nur ein Szenario zeigt, zeigt eine Meinung. Hier ist meine Checkliste. Je mehr dieser Punkte fehlen, desto eher würde ich nachfragen – oder eine zweite Meinung einholen.
- Rente, Kapital und mindestens ein Mix, gerechnet mit identischen Annahmen und über dieselbe Dauer.
- Renditeannahme netto nach allen Kosten, inklusive Mandatsgebühr, Produktkosten und Depotgebühren.
- Ein Stressszenario mit einem Börseneinbruch von 20 bis 30 Prozent in den ersten drei Jahren.
- Mehrere Inflationsszenarien.
- Planungshorizont bis mindestens 95, bei Ehepaaren für den Jüngeren.
- Steuern über die gesamte Dauer: Kapitalleistungssteuer, Vermögenssteuer, Einkommenssteuer auf Rente und Erträgen, AHV-Nichterwerbstätigenbeiträge bei Frühpensionierung.
- Das Szenario «Tod eines Partners» mit den effektiven Reglementsleistungen.
- Einmalige Posten: Amortisation, Renovation, Pflegekosten.
- Ausgaben nach Lebensphase, nicht als konstanter Betrag – Go-Go, Slow-Go, No-Go.
- Und eine klare Aussage, was passiert, wenn es schiefgeht: Welche Ausgaben werden zuerst gekürzt? Wie gross ist die Liquiditätsreserve?
Wenn die Person, die Ihnen die Planung präsentiert, anschliessend das Mandat verwaltet, würde ich zusätzlich fragen: Wie sieht die Planung aus, wenn ich die Rente wähle? Und wie hoch sind Ihre Gebühren auf dem Kapital über dreissig Jahre? Bei Gebühren von einem Prozent sind das auf 500’000 Franken bereits 5’000 Franken pro Jahr. Über dreissig Jahre kommt so ein erheblicher Betrag zusammen. Diese Zahl steht selten auf Seite eins.
Fazit: Nicht die höchste erwartete Rendite entscheidet
Die Entscheidung Kapital oder Rente ist eine der wenigen finanziellen Entscheidungen, die man nicht rückgängig machen kann. Und sie wird an einem Punkt getroffen, an dem die Erfahrung mit Anlagen oft am kleinsten und der Betrag am grössten ist.
Deshalb halte ich wenig davon, diese Entscheidung anhand einer erwarteten Rendite zu fällen. Die Rendite ist eine Annahme. Das Langlebigkeitsrisiko, das Inflationsrisiko und das Risiko eines Einbruchs kurz nach der Pensionierung sind dagegen real, und sie treffen einen zu dem Zeitpunkt, an dem man am wenigsten Möglichkeiten hat, zu reagieren. Die richtige Frage lautet: Mit welcher Lösung stehe ich auch dann noch gut da, wenn es nicht läuft wie geplant?
Meistens ist es ein Mix
Bei den meisten Menschen, mit denen ich diese Rechnung durchgehe, ist die Antwort ein Mix. Bei manchen ist es die volle Rente. Bei einigen ist es ein hoher Kapitalanteil – vor allem bei Personen, die bereits ein finanzielles Polster haben, vor der Rente schon Geld angelegt haben und sich vom Auf und Ab an der Börse nicht verrückt machen lassen. Aber keine dieser Antworten steht fest, bevor die zwölf Punkte oben berücksichtigt sind. Mit identischen Annahmen. Von jemandem, der nichts daran verdient, wie Sie sich entscheiden.
Falls Sie eine Pensionsplanung Ihrer Bank auf dem Tisch haben und eine zweite Meinung wollen: Genau dafür gibt es das Erstgespräch.

Reto Stalder
Finanzplaner mit eidg. Fachausweis
Kostenloses Erstgespräch vereinbaren
In 30 Minuten analysieren wir gemeinsam Ihre Situation – ob Vorsorge, Anlage oder Pensionierung. Ohne Verkaufsdruck, ohne Verpflichtung.
Jetzt Termin sichernTransparenz und Disclaimer
Für diesen Blogbeitrag wurde ich von niemandem bezahlt, er widerspiegelt meine subjektive Meinung.
Wenn du durch meine Links und Codes Konten oder Geschäftsbeziehungen eröffnest, Produkte oder Dienstleistungen bestellst, kann es sein, dass ich dafür eine Provision erhalte. Dir entstehen dabei jedoch keine Nachteile wie höhere Preise oder ähnliches. Es gelten die AGBs der jeweiligen Anbieter. Affiliate-Links sind mit einem * gekennzeichnet.
Kapitalanlagen sind mit Risiken verbunden, welche im schlimmsten Fall zum Verlust des eingesetzten Kapitals führen können.
Sämtliche Veröffentlichungen, also Berichte, Darstellungen, Mitteilungen sowie Beiträge in Blogs auf dieser Website („Veröffentlichungen“) dienen ausschließlich der Information und stellen keine Handelsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Veröffentlichungen geben lediglich meine Meinung wieder. Ich übernehme trotz sorgfältiger Recherche keine Gewähr auf Richtigkeit, Vollständigkeit und Aktualität der in den Veröffentlichungen enthaltenen Informationen.